


Опубликовано 24.04.2026
Обновлено 14.09.2026
Инвестиционная стратегия на 2026 год: что делать с деньгами, когда ключевая ставка снижается
В 2025 году ключевая ставка менялась с 21% до 16%, летом 2026 года снизилась до 14%. Это уже десятое снижение подряд с пика 21% в 2025 году. 11 сентября 2026 года ЦБ оставил ставку без изменений на уровне 14,00%. Следующее заседание Совета директоров Центрального банка состоится 23 октября 2026 года. Сегодня средние максимальные ставки по вкладам в топ-10 кредитных организаций ниже 13%, а длинные депозиты часто предлагают 11% и меньше. Окно сверхвысоких безрисковых доходностей закрылось. И встает вопрос, что делать с накоплениями сейчас и на горизонте ближайших лет? Разбираемся с актуальными цифрами и инструментами. Информация носит информационно-аналитический характер и не является индивидуальной инвестиционной рекомендацией.
В этой инструкции:


Как меняется ключевая ставка и куда она идёт
С конца 2024 года ставка ЦБ находилась на исторически высоких уровнях (до 21%). Это позволило многим россиянам зафиксировать депозиты под 20–25% и выше. К осени 2026 ситуация изменилась — регулятор последовательно снижал ставку на протяжении 1,5 лет. Сейчас она составляет 14%.
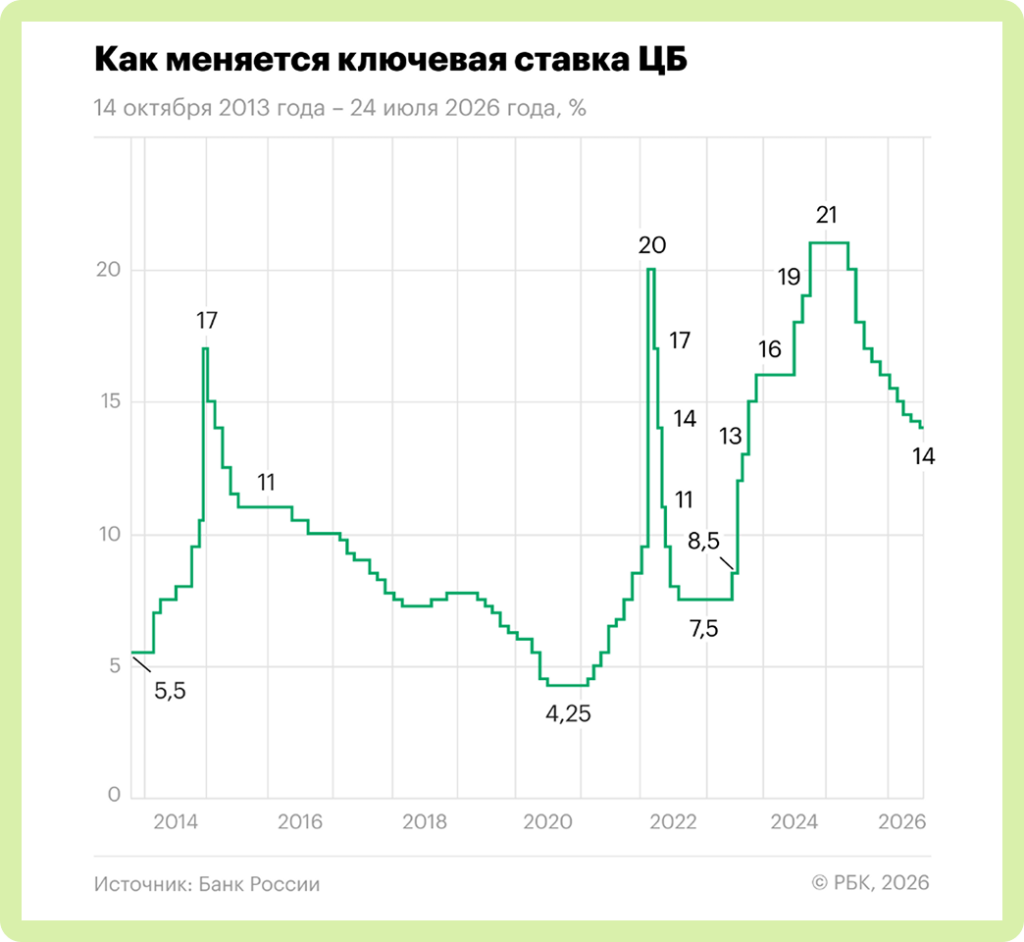
Дальнейшее смягчение условий будет зависеть от динамики инфляции: как ситуация с бензином в стране скажется на конечных ценах на товары и услуги. По базовому сценарию Банка России средняя ключевая ставка по итогам 2026 года может составить около 14,5–14,6%, а в 2027–2029 годах продолжится движение вниз. Для вкладчиков это значит, что высокие ставки по депозитам не вернутся в ближайшей перспективе. Банки уже заложили это в свои предложения.
Выгодны ли вклады сегодня
По состоянию на начало сентября 2026 средняя максимальная ставка по рублёвым вкладам в десяти крупнейших банках находится в районе 12,9%. Короткие депозиты (3–6 месяцев) ещё держат уровень 12,3–13,8%, а вклады на 1–3 года часто предлагают уже 10,7–11,5%.
Для сравнения: средняя годовая доходность индекса Московской биржи полной доходности за последние 26 лет (c 1 января 2000 года) составляет порядка 17–18% — это средняя цифра доходности, которую дают крупнейшие компании нашей страны. Разница очевидна.
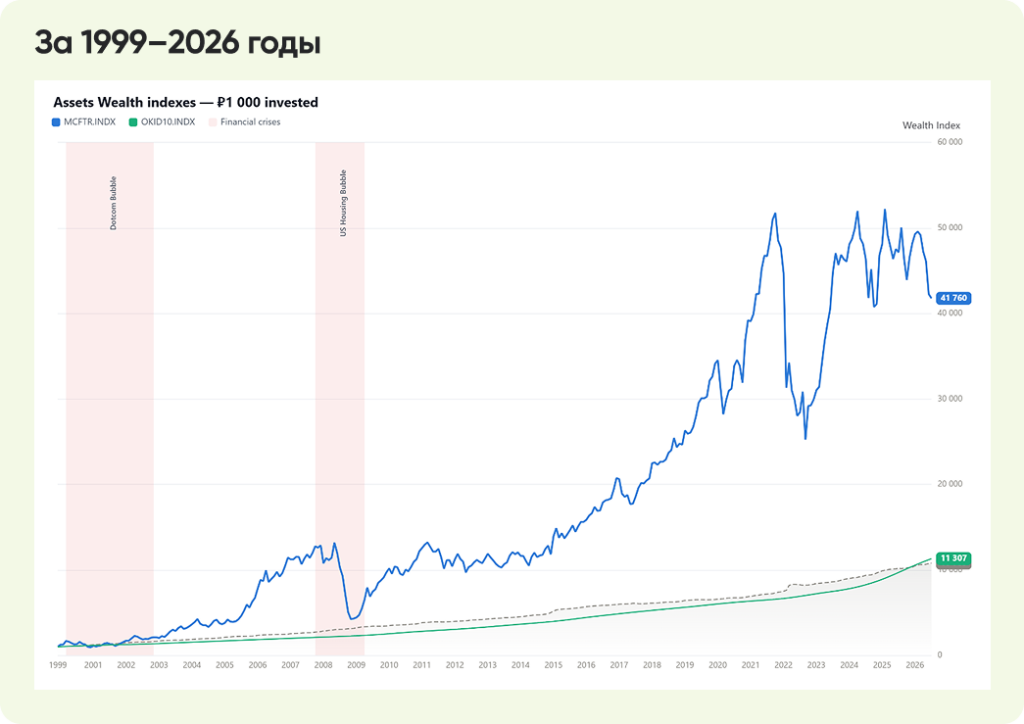
Расчет представлен из сервиса Оkama io, где OKID10.IND — индекс доходности рублевых депозитов в топ–10 крупнейших банках России, а MCFTR.IND — индекс МосБиржи полной доходности «брутто», который учитывает не только изменение цен акций входящих в него компаний, но и реинвестирование выплачиваемых по ним дивидендов.
Инфляция в этот промежуток времени на графике отмечена серой линией, и, как видим, она находится выше, чем доходность вкладов.
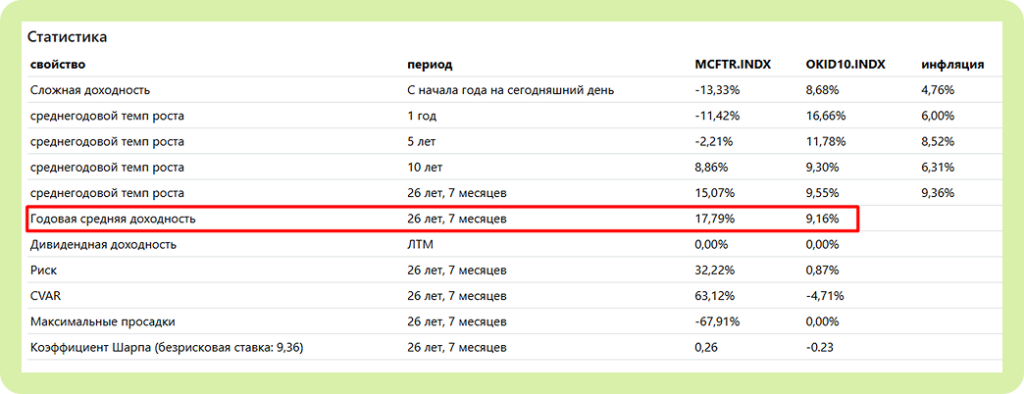
Но прежде, чем принимать решение, куда нести деньги, важно учесть несколько моментов, таких как цели ваших сбережений, есть ли кредиты и что с финансовой защитой (подушкой безопасности).
На коротком горизонте 1–2 года экономически целесообразнее использовать вклады, но искать варианты с наибольшей доходностью. Например, сейчас в некоторых банках дают новым клиентам повышенные ставки по накопительным счетам 15–16% на 1–2 месяца, но стоит учитывать, что по данному виду вклада могут быть ограничения по сумме, условия по тратам, а также банк в одностороннем порядке может менять ставку.
На долгосрочную перспективу таких предложений уже не найти, поэтому если ваши финансовые цели на 3 и более года, целесообразно рассмотреть другие финансовые инструменты, где можно получить доходность выше.
Какие инструменты могут повысить доходность сбережений или дополнить вклад в 2026 году
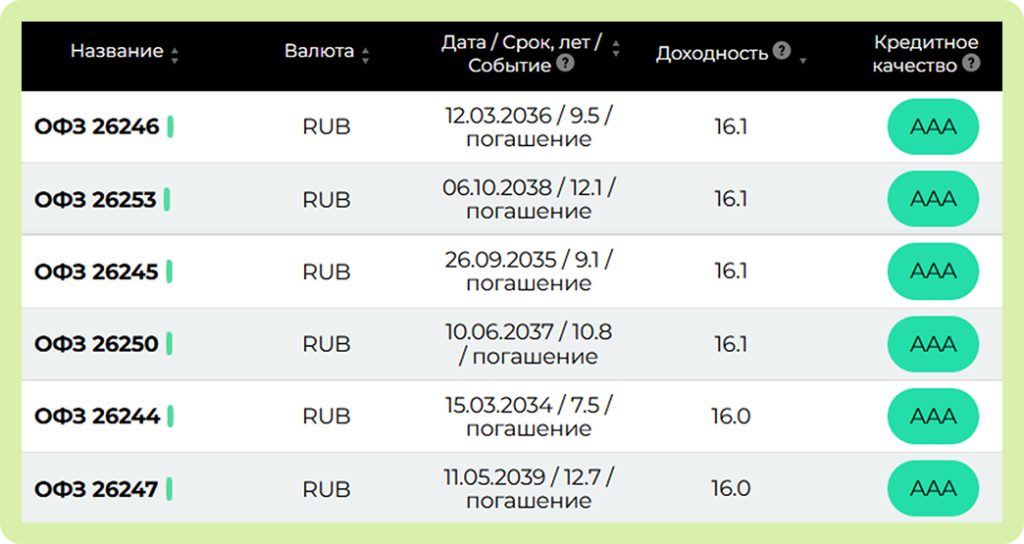
Длинные ОФЗ с постоянным купоном
Сейчас доходность к погашению по выпускам на 5–15 лет находится в диапазоне 15,6–16,1%. Это одна из самых привлекательных точек входа за последние месяцы. При дальнейшем снижении ключевой ставки цены таких бумаг будут расти.
Облигации с плавающим купоном (флоатеры)
Их доходность привязана к ключевой ставке или RUONIA (это средняя процентная ставка, по которой крупнейшие российские банки занимают и дают в долг рубли друг другу). Пока ставка высокая, они дают хороший текущий доход. Но при продолжении снижения ключевой ставки привлекательность флоатеров будет уменьшаться. С другой стороны, они дают защиту при повышении ключевой ставки.
Качественные корпоративные облигации
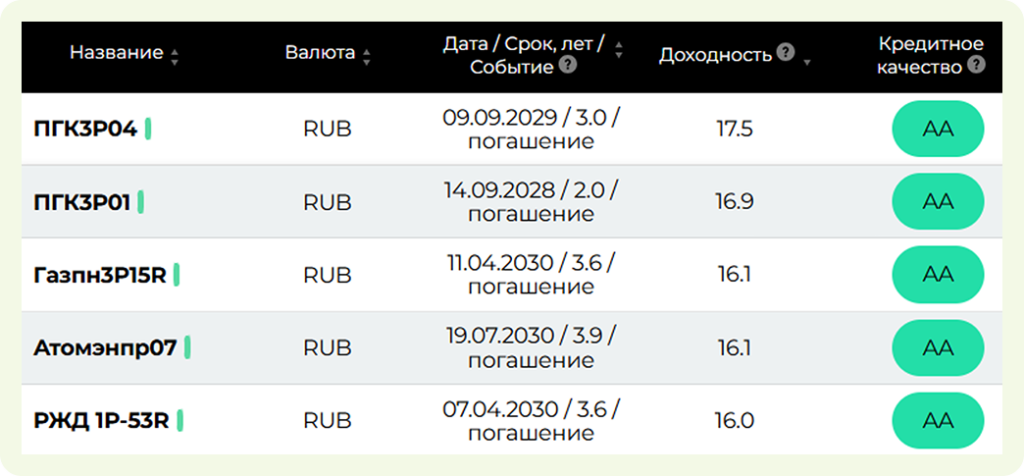
Выпуски надёжных эмитентов могут давать премию к ОФЗ. Важно внимательно смотреть на долговую нагрузку компании и рейтинг (ААА, АА предпочтительно). Так как деньги в экономике дорогие (высокие процентные ставки по кредитам), то многие компании за последние пару лет увеличили долговую нагрузку, кто-то с трудом справляется с долгами. В связи с этим увеличилось число дефолтов. При выборе корпоративных долговых бумаг стоит быть предельно внимательными.
Биржевые фонды (БПИФы)
Удобный инструмент для тех, кто не хочет сам выбирать отдельные бумаги. Можно собрать портфель из фондов на ОФЗ, корпоративные облигации, золото и индекс Мосбиржи.
ЗПИФы недвижимости
Один из самых заметных трендов 2026 года. Активы рыночных фондов недвижимости превысили 1 трлн ₽. Особенно активно растут фонды, инвестирующие в склады и офисы. Это уже не альтернатива для богатых, так как порог входа у многих фондов стал доступным для розничных инвесторов. Но есть один минус: очень низкая ликвидность — можно купить и надолго застрять в инструменте.
Золото
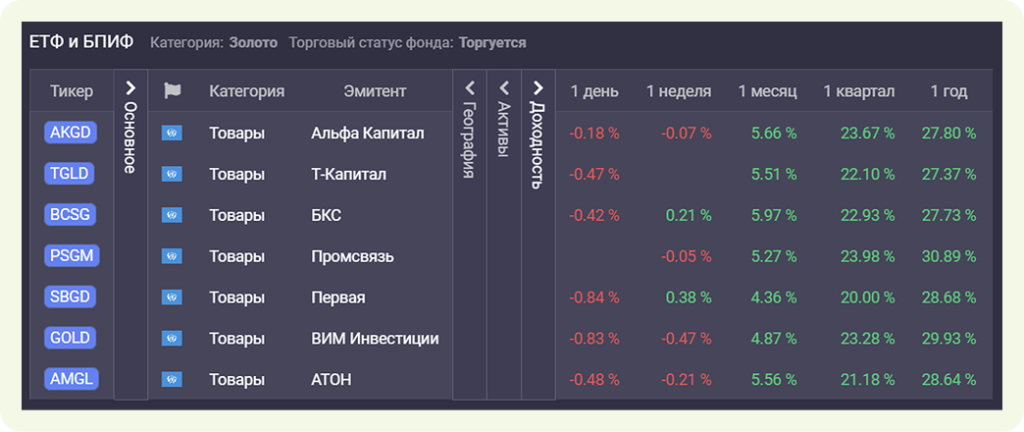
На фоне геополитических событий и ослабления рубля летом 2026 года золото в рублях за год прибавило более 30%. Текущая цена на Московской бирже — около 12 200–12 400 ₽ за грамм. Металл одновременно защищает от геополитической нестабильности, инфляции и валютных рисков. Самый удобный способ для частного инвестора — биржевое золото (контракт GLDRUB) или БПИФы на него (TGLD, GOLD и др.). Оптимальная доля в портфеле обычно составляет 5–10%.
Отдельно хотелось бы отметить, что не стоит забывать о том, что дает дополнительную доходность использование индивидуального инвестиционного счёта (ИИС). С ИИС3 можно воспользоваться налоговыми льготами: освободить прибыть от НДФЛ, а также, если вы работаете официально, получить налоговый вычет 13% от суммы взносов на этот счет в течение года. ИИС отлично себя показывает в совокупности с облигациями и золотом.
Сравнение инструментов (ориентиры на сентябрь 2026)
| Инструмент | Ориентировочная доходность | Уровень риска | Ликвидность | Рекомендуемый горизонт |
|---|---|---|---|---|
| Банковский вклад | 11–13,8% | Минимальный | Высокая | до 2 лет |
| Длинные ОФЗ | 15,6–16,1% | Низкий | Высокая | 3–10+ лет |
| Флоатеры | Зависит от ставки ЦБ | Низкий | Высокая | 1–5 лет |
| БПИФы на облигации | Близко к базовому активу | Низкий–средний | Высокая | от 2 лет |
| ЗПИФы недвижимости | 10–15%+ (потенциал) | Средний | Низкая | 3–7+ лет |
| Золото (биржевое / БПИФ) | +30% за год в рублях | Средний | Высокая | от 3 лет |
| Дивидендные акции | 8–12% + рост стоимости | Высокий | Высокая | от 5 лет |
Советы начинающему инвестору
Сначала сформируйте подушку безопасности на 3–6 месяцев расходов на вкладе или накопительном счёте.
Чётко определите горизонт вложений. Деньги, которые могут понадобиться через год, лучше не уводить в длинные облигации, недвижимость или золото.
Откройте ИИС — даже небольшие регулярные взносы в сочетании с налоговым вычетом дают ощутимый эффект.
Не перекладывайте все средства из вкладов в один инструмент. Лучше сделать так: часть денег на коротких вкладах, часть в ОФЗ разной срочности, небольшую долю — в золоте.
Начинайте с самого понятного и низкорискового — ОФЗ. Только после этого смотрите в сторону фондов, золота и акций.
Что делать прямо сейчас
В сентябре можно зафиксировать ещё относительно интересные короткие вклады и одновременно начать набирать длинные ОФЗ. Небольшую часть портфеля имеет смысл направить в золото — как защиту от дальнейшего возможного ослабления рубля.
К концу года давление на доходность вкладов продолжится, а привлекательность длинных облигаций и защитных активов сохранится.
Главный сдвиг 2026 года — переход от «просто положить на вклад под высокий процент» к более осознанному распределению денег между несколькими инструментами с разным уровнем риска и срочности.
Подушка безопасности, длинные ОФЗ, ИИС, небольшая доля в золоте и качественных фондах — базовая конструкция, которая сейчас выглядит наиболее рациональной для большинства частных инвесторов.
Справочно
Напоминаем, что информация, опубликованная в статье, не является индивидуальной инвестиционной рекомендацией. Упомянутые финансовые инструменты, операции и стратегии, могут не соответствовать вашему инвестиционному профилю и инвестиционным целям. Вы должны сами определять соответствия финансового инструмента, операции вашим интересам, инвестиционным целям, инвестиционному горизонту и уровню допустимого риска. Инвестирование в ценные бумаги сопряжено со значительным риском, и решения об инвестициях должны приниматься инвестором самостоятельно. Авторы не несут ответственность за возможные риски и убытки от ваших операций.
21 комментарий
Сначала новые
ИН
Иван Никифорович
26.06.2026, 11:00
ИН
Иван Никифорович
26.06.2026, 11:08
Сотрудник организации
26.06.2026, 11:23
Благодарим вас за комментарий!
Мы перепроверим информацию и при необходимости скорректируем её в статье.
ДТ
Дональд Трамп
05.01.2026, 18:20
О
Олег
28.11.2025, 00:31
Сотрудник организации
28.11.2025, 10:03
Постараемся вам помочь!
Кодовое слово находится в нашем посте в Телеграмм за 24 августа https://t.me/sprosidomrf/3316.
МС
Максим Сергеев
09.11.2025, 16:34
НА
Нонна Аркадьевна Рожкова
21.09.2025, 15:39
Сотрудник организации
21.09.2025, 15:45
ЕТ
Екатерина Тимошкова
08.09.2025, 06:06
Сотрудник организации
08.09.2025, 09:10
КД
Карелин Денис
05.09.2025, 14:02
Сотрудник организации
05.09.2025, 14:23
БС
Багрянцева Светлана
28.08.2025, 22:46
Сотрудник организации
29.08.2025, 08:53
СМ
Сергей Молев
27.08.2025, 09:50
Сотрудник организации
27.08.2025, 09:54
Благодарим за комментарий! Надеемся, дальнейшие материалы тоже будут для вас интересными и информативными.
СР
Сахарова Роза
26.08.2025, 20:35
Сотрудник организации
27.08.2025, 08:18
Популярные инструкции
Все инструкцииЕсть вопросы? Задавайте!
Бесплатная консультация по вопросам жилья, ипотеки и господдержки
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время
Спасибо за ваш комментарий!
Ваш комментарий принят